- PT
- EN
- FR
- DE
-
Dienstleistungen
-
Kontakt
-
Kreditvermittlung
-
Simulieren
-
Ratgeber & Nachrichten
-
Dienstleistungen
-
Kontakt
-
Kreditvermittlung
-
Simulieren
-
Ratgeber & Nachrichten
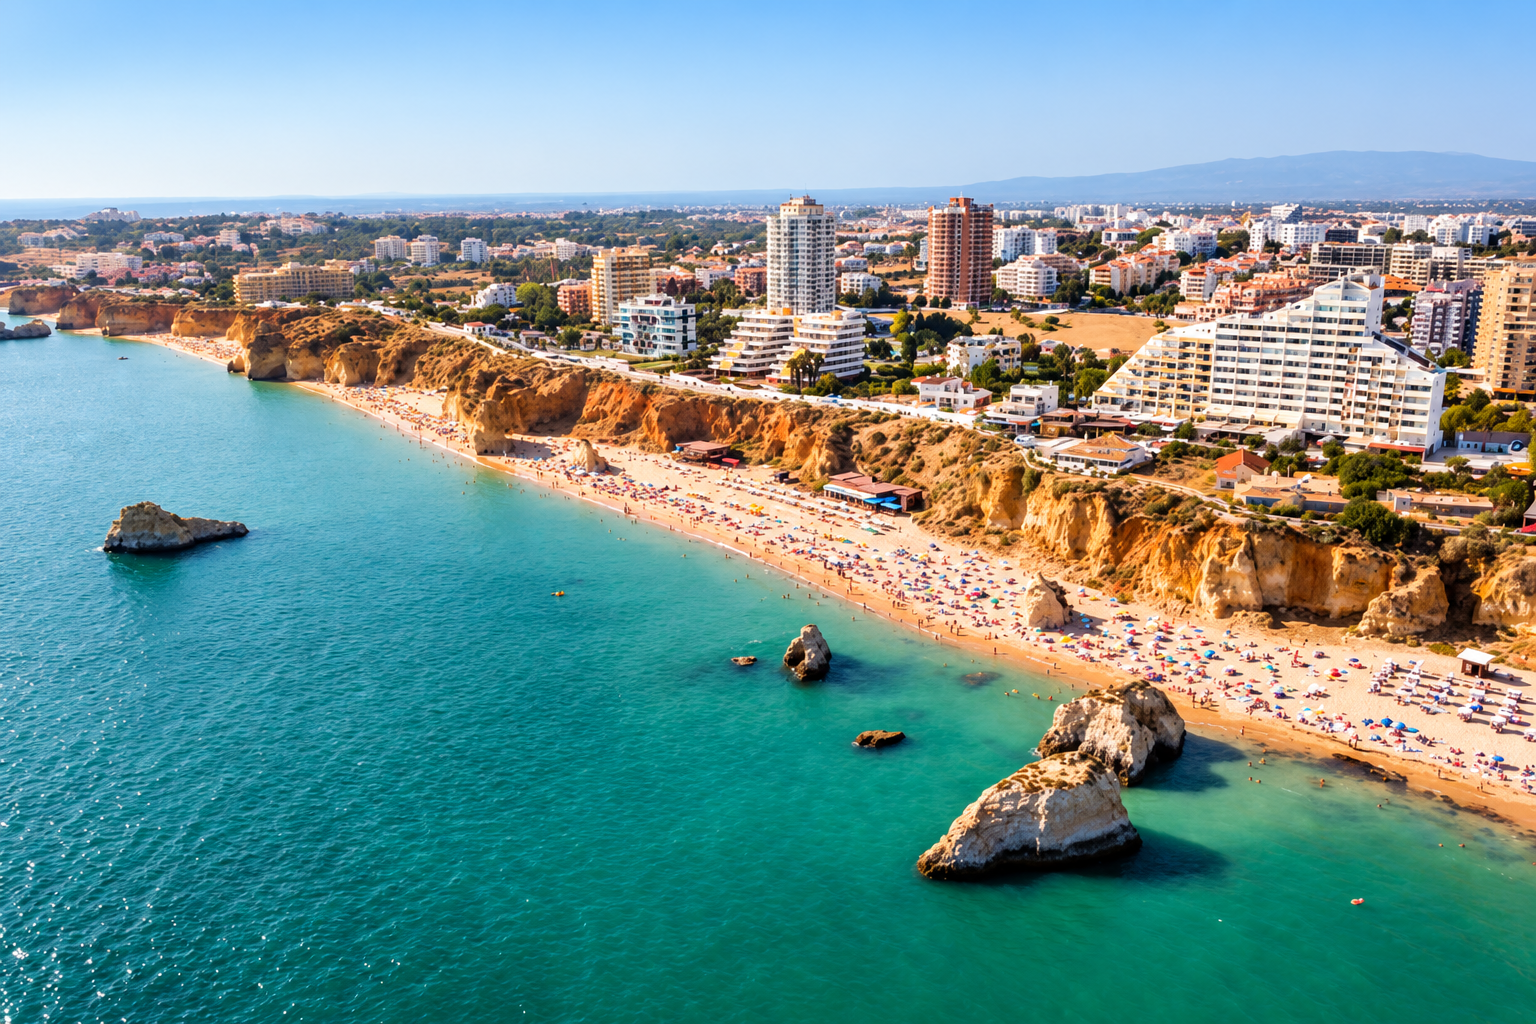
Immobilienfinanzierung in Portimão und an der Algarve
Immobilienfinanzierung in Portimão und an der Algarve
Immobilienfinanzierung in Portimão und an der Algarve
Immobilienfinanzierung in Portimão und an der Algarve
Sie möchten in Portimão oder an der Algarve ein Haus oder eine Wohnung kaufen und benötigen eine Finanzierung?
Objetivaquimera unterstützt Sie bei der Vorbereitung Ihres Finanzierungsantrags, der Zusammenstellung Ihrer Unterlagen und dem Verständnis der Angebote ihrer Partnerbanken.
Sie möchten in Portimão oder an der Algarve ein Haus oder eine Wohnung kaufen und benötigen eine Finanzierung?
Objetivaquimera unterstützt Sie bei der Vorbereitung Ihres Finanzierungsantrags, der Zusammenstellung Ihrer Unterlagen und dem Verständnis der Angebote ihrer Partnerbanken.
Wie funktioniert eine Immobilienfinanzierung?
Wie funktioniert eine Immobilienfinanzierung?
Wie funktioniert eine Immobilienfinanzierung?
Wie funktioniert eine Immobilienfinanzierung?
Wie funktioniert eine Immobilienfinanzierung?
Wie funktioniert eine Immobilienfinanzierung?
Eine Immobilienfinanzierung ermöglicht den Kauf eines Hauses oder einer Wohnung und wird in der Regel durch eine Hypothek auf die Immobilie abgesichert. Das Darlehen wird in Raten zurückgezahlt, die Tilgung und Zinsen umfassen.
Vor einer Entscheidung sollten Sie das benötigte Eigenkapital, die Laufzeit, die Zinsart und die anfallenden Kosten prüfen. Die Bewilligung und die Finanzierungskonditionen hängen von der Prüfung durch den Kreditgeber ab.
Für alle, die ihr erstes Eigenheim kaufen möchten und sich vorab über die Finanzierung, das benötigte Eigenkapital und die anfallenden Kosten informieren wollen.
Für alle, die ihr erstes Eigenheim kaufen möchten und sich vorab über die Finanzierung, das benötigte Eigenkapital und die anfallenden Kosten informieren wollen.
À qui le crédit immobilier peut-il convenir ?
Für wen kann eine Immobilienfinanzierung geeignet sein?
À qui le crédit immobilier peut-il convenir ?
Für wen kann eine Immobilienfinanzierung geeignet sein?
Für alle, die ein neues Eigenheim kaufen möchten und ihre Finanzierung unter Berücksichtigung bestehender finanzieller Verpflichtungen und eines möglichen Verkaufs ihrer bisherigen Immobilie prüfen wollen.
Für alle, die eine Ferienimmobilie oder einen Zweitwohnsitz zur gelegentlichen Nutzung kaufen möchten und die Finanzierung, das benötigte Eigenkapital sowie die zusätzlichen Ausgaben prüfen wollen.
Kauf der ersten eigenen Immobilie
Umzug in ein neues Eigenheim
Umzug in ein neues Eigenheim
Kauf eines Zweitwohnsitzes
Wir prüfen das Nettoeinkommen der Antragsteller, dessen Regelmäßigkeit und die entsprechenden Nachweise, um einschätzen zu können, ob die Kreditraten tragbar sind.
Wir prüfen die Höhe und Regelmäßigkeit des monatlichen Einkommens aller Antragsteller, um einzuschätzen, wie die Kreditrate in Ihr Budget passen könnte und wie viel für andere Ausgaben übrig bleibt.
Wir prüfen die Höhe und Regelmäßigkeit des monatlichen Einkommens aller Antragsteller, um einzuschätzen, wie die Kreditrate in Ihr Budget passen könnte und wie viel für andere Ausgaben übrig bleibt.
Was wir prüfen
Was wir prüfen
Wir berücksichtigen die regelmäßigen Haushaltsausgaben und bestehende Kreditraten, um die Belastung des Budgets durch eine neue Kreditrate einzuschätzen.
Wir berücksichtigen die regelmäßigen Haushaltsausgaben und bestehende Kreditraten, um die Belastung des Budgets durch eine neue Kreditrate einzuschätzen.
Wir prüfen die verfügbaren Eigenmittel für den Kaufpreisanteil und die Kauf- und Finanzierungskosten, einschließlich Steuern, Registergebühren und weiterer anfallender Ausgaben.
Wir prüfen die verfügbaren Eigenmittel für den Kaufpreisanteil und die Kauf- und Finanzierungskosten, einschließlich Steuern, Registergebühren und weiterer anfallender Ausgaben.
Wir prüfen die verfügbaren Eigenmittel für den Kaufpreisanteil und die Kauf- und Finanzierungskosten, einschließlich Steuern, Registergebühren und weiterer anfallender Ausgaben.
Einkommen
Ausgaben
Eigenkapital
Eigenkapital
Eigenkapital
Kreditlaufzeit
Wir prüfen die gewünschte Laufzeit, das Alter der Antragsteller und die Auswirkungen der Kreditlaufzeit auf die Raten und die Gesamtkosten unter Berücksichtigung der Bedingungen der Kreditgeber.
Wir prüfen die gewünschte Laufzeit, das Alter der Antragsteller und die Auswirkungen der Kreditlaufzeit auf die Raten und die Gesamtkosten unter Berücksichtigung der Bedingungen der Kreditgeber.
Berufliche Situation
Wir prüfen die berufliche Situation jedes Antragstellers, die Art des Arbeitsverhältnisses oder der selbstständigen Tätigkeit sowie deren Kontinuität, um das Einkommen und die benötigten Unterlagen einzuordnen.
Wir prüfen die berufliche Situation jedes Antragstellers, die Art des Arbeitsverhältnisses oder der selbstständigen Tätigkeit sowie deren Kontinuität, um das Einkommen und die benötigten Unterlagen einzuordnen.
Kreditverpflichtungen
Wir prüfen die von den Antragstellern bereitgestellte Übersicht ihrer Kreditverpflichtungen, einschließlich Darlehen, Kreditkarten und etwaiger Bürgschaften, um bestehende Verpflichtungen zu verstehen.
Wir prüfen die von den Antragstellern bereitgestellte Übersicht ihrer Kreditverpflichtungen, einschließlich Darlehen, Kreditkarten und etwaiger Bürgschaften, um bestehende Verpflichtungen zu verstehen.
Benötigte Unterlagen
Benötigte Unterlagen
Benötigte Unterlagen
Benötigte Unterlagen
Benötigte Unterlagen
Benötigte Unterlagen
Folgende Unterlagen können angefordert werden:
• Ausweisdokument und portugiesische Steuernummer (NIF);
• Einkommensnachweise, etwa Gehaltsabrechnungen oder Rentennachweise;
• Einkommensteuererklärung und Steuerbescheid oder gleichwertige Unterlagen;
• Nachweis der beruflichen Situation;
• Aktuelle Kontoauszüge;
• Übersicht der Kreditverpflichtungen von Banco de Portugal.
Bei Selbstständigen oder Personen mit Einkünften aus dem Ausland können weitere Unterlagen erforderlich sein.
Folgende Unterlagen können angefordert werden:
• Aktueller steuerlicher Immobiliennachweis (caderneta predial);
• Dauerhaft abrufbare Grundbuchbescheinigung (certidão permanente);
• Energieausweis, sofern zutreffend;
• Unterlagen zur zulässigen Nutzung und zum baurechtlichen Status der Immobilie, je nach Fall;
• Kaufvorvertrag, sofern bereits abgeschlossen.
Die Liste richtet sich nach der Immobilie, der jeweiligen Phase des Verfahrens und den Anforderungen des Kreditgebers.
Die benötigten Unterlagen hängen von Ihrer Situation und dem Kreditgeber ab. Wir erläutern Ihnen, was Sie in jeder Phase zusammenstellen sollten.
Die benötigten Unterlagen hängen von Ihrer Situation und dem Kreditgeber ab. Wir erläutern Ihnen, was Sie in jeder Phase zusammenstellen sollten.
Die benötigten Unterlagen hängen von Ihrer Situation und dem Kreditgeber ab. Wir erläutern Ihnen, was Sie in jeder Phase zusammenstellen sollten.
Die benötigten Unterlagen hängen von Ihrer Situation und dem Kreditgeber ab. Wir erläutern Ihnen, was Sie in jeder Phase zusammenstellen sollten.
Applicants’ documents
Applicants’ documents
Immobilienunterlagen
Immobilienunterlagen
Wir besprechen die Immobilie, die Sie kaufen möchten, Ihren Finanzierungsbedarf und Ihre aktuelle Situation, um die nächsten Schritte festzulegen.
Wir besprechen die Immobilie, die Sie kaufen möchten, Ihren Finanzierungsbedarf und Ihre aktuelle Situation, um die nächsten Schritte festzulegen.
Schritte im Finanzierungsprozess
Schritte im Finanzierungsprozess
Schritte im Finanzierungsprozess
Schritte im Finanzierungsprozess
Wir erläutern, welche Unterlagen benötigt werden, und stellen mit Ihnen die Informationen zu den Antragstellern und zur Immobilie zusammen, entsprechend dem aktuellen Stand Ihres Vorhabens.
Wir erläutern, welche Unterlagen benötigt werden, und stellen mit Ihnen die Informationen zu den Antragstellern und zur Immobilie zusammen, entsprechend dem aktuellen Stand Ihres Vorhabens.
Wir prüfen Ihr Einkommen, Ihre Ausgaben und Ihr verfügbares Eigenkapital, um den Antrag vorzubereiten und offene Fragen zu klären.
Wir prüfen Ihr Einkommen, Ihre Ausgaben und Ihr verfügbares Eigenkapital, um den Antrag vorzubereiten und offene Fragen zu klären.
Erstkontakt
Erstkontakt
Zusammenstellung der Unterlagen
Zusammenstellung der Unterlagen
Prüfung Ihrer Situation
Prüfung Ihrer Situation
Weiterleitung des Antrags
Weiterleitung des Antrags
Mit Ihrer Zustimmung leiten wir den Antrag entsprechend Ihrer Situation an die Kreditgeber weiter, mit denen wir zusammenarbeiten, und begleiten Rückfragen zu zusätzlichen Informationen.
Mit Ihrer Zustimmung leiten wir den Antrag entsprechend Ihrer Situation an die Kreditgeber weiter, mit denen wir zusammenarbeiten, und begleiten Rückfragen zu zusätzlichen Informationen.
Entscheidung der Bank
Entscheidung der Bank
Die Bank prüft den Antrag und entscheidet über die Bewilligung und die Kreditbedingungen. Wir helfen Ihnen, die Rückmeldung zu verstehen, und erläutern die Kosten und Bedingungen eines möglichen Angebots.
Die Bank prüft den Antrag und entscheidet über die Bewilligung und die Kreditbedingungen. Wir helfen Ihnen, die Rückmeldung zu verstehen, und erläutern die Kosten und Bedingungen eines möglichen Angebots.
Begleitung bis zum Vertragsabschluss
Begleitung bis zum Vertragsabschluss
Wenn Sie ein Angebot annehmen möchten, begleiten wir die nächsten Schritte bis zum Vertragsabschluss und stimmen die erforderlichen Unterlagen und offenen Fragen mit Ihnen und dem Kreditgeber ab.
Wenn Sie ein Angebot annehmen möchten, begleiten wir die nächsten Schritte bis zum Vertragsabschluss und stimmen die erforderlichen Unterlagen und offenen Fragen mit Ihnen und dem Kreditgeber ab.
Häufig gestellte Fragen
Häufig gestellte Fragen
Wie hoch kann mein Immobilienkredit sein?
Die Kredithöhe hängt von Ihrem Einkommen, Ihren Ausgaben, Ihrem Eigenkapital, der Laufzeit und den Eigenschaften der Immobilie ab. Der Kreditgeber prüft Ihre finanzielle Leistungsfähigkeit und den Immobilienwert, bevor er entscheidet. Wir unterstützen Sie bei einer ersten Einschätzung. Diese stellt jedoch keine Kreditzusage dar.
Ist die im Rechner angezeigte Monatsrate verbindlich?
Nein. Der Rechner liefert eine Schätzung anhand Ihrer Angaben und der verwendeten Annahmen. Die tatsächliche Monatsrate und die weiteren Kosten hängen von den angebotenen Bedingungen des Kreditgebers ab. Eine Berechnung stellt weder ein verbindliches Vertragsangebot noch eine Kreditzusage dar.
Was unterscheidet feste, variable und gemischte Zinssätze?
Bei einem festen Zinssatz bleibt der Zinssatz während der gesamten Kreditlaufzeit unverändert. Ein variabler Zinssatz wird regelmäßig angepasst und setzt sich in der Regel aus dem Euribor und der Bankmarge, dem sogenannten Spread, zusammen. Bei einem gemischten Zinssatz folgt auf eine anfängliche Festzinsphase eine variable Zinsphase. Die Wahl hängt von Ihrem Budget, der gewünschten Planungssicherheit und den Bedingungen des jeweiligen Angebots ab.
Worauf sollte ich beim Vergleich von Immobilienkreditangeboten achten?
Vergleichen Sie neben der Monatsrate und dem Spread auch die Zinsart, die Laufzeit, den effektiven Jahreszins (TAEG), den insgesamt zu zahlenden Betrag (MTIC), Versicherungen, Gebühren und verbundene Produkte. Nutzen Sie das Europäische Standardisierte Merkblatt (ESIS, in Portugal FINE) und vergleichen Sie Angebote mit gleichem Kreditbetrag und gleicher Laufzeit. Eine niedrigere Monatsrate bedeutet nicht zwangsläufig geringere Gesamtkosten.
Lassen Sie Ihre Situation prüfen
Hinterlassen Sie Ihre Kontaktdaten, damit wir Ihre Immobilienfinanzierung besprechen können.
Lassen Sie Ihre Situation prüfen
Hinterlassen Sie Ihre Kontaktdaten, damit wir Ihre Immobilienfinanzierung besprechen können.
Lassen Sie Ihre Situation prüfen
Hinterlassen Sie Ihre Kontaktdaten, damit wir Ihre Immobilienfinanzierung besprechen können.
Lassen Sie Ihre Situation prüfen
Hinterlassen Sie Ihre Kontaktdaten, damit wir Ihre Immobilienfinanzierung besprechen können.