- PT
- EN
- FR
- DE
-
services
-
Contact
-
Intermédiation
-
Simuler
-
Guides & Actualités
-
services
-
Contact
-
Intermédiation
-
Simuler
-
Guides & Actualités
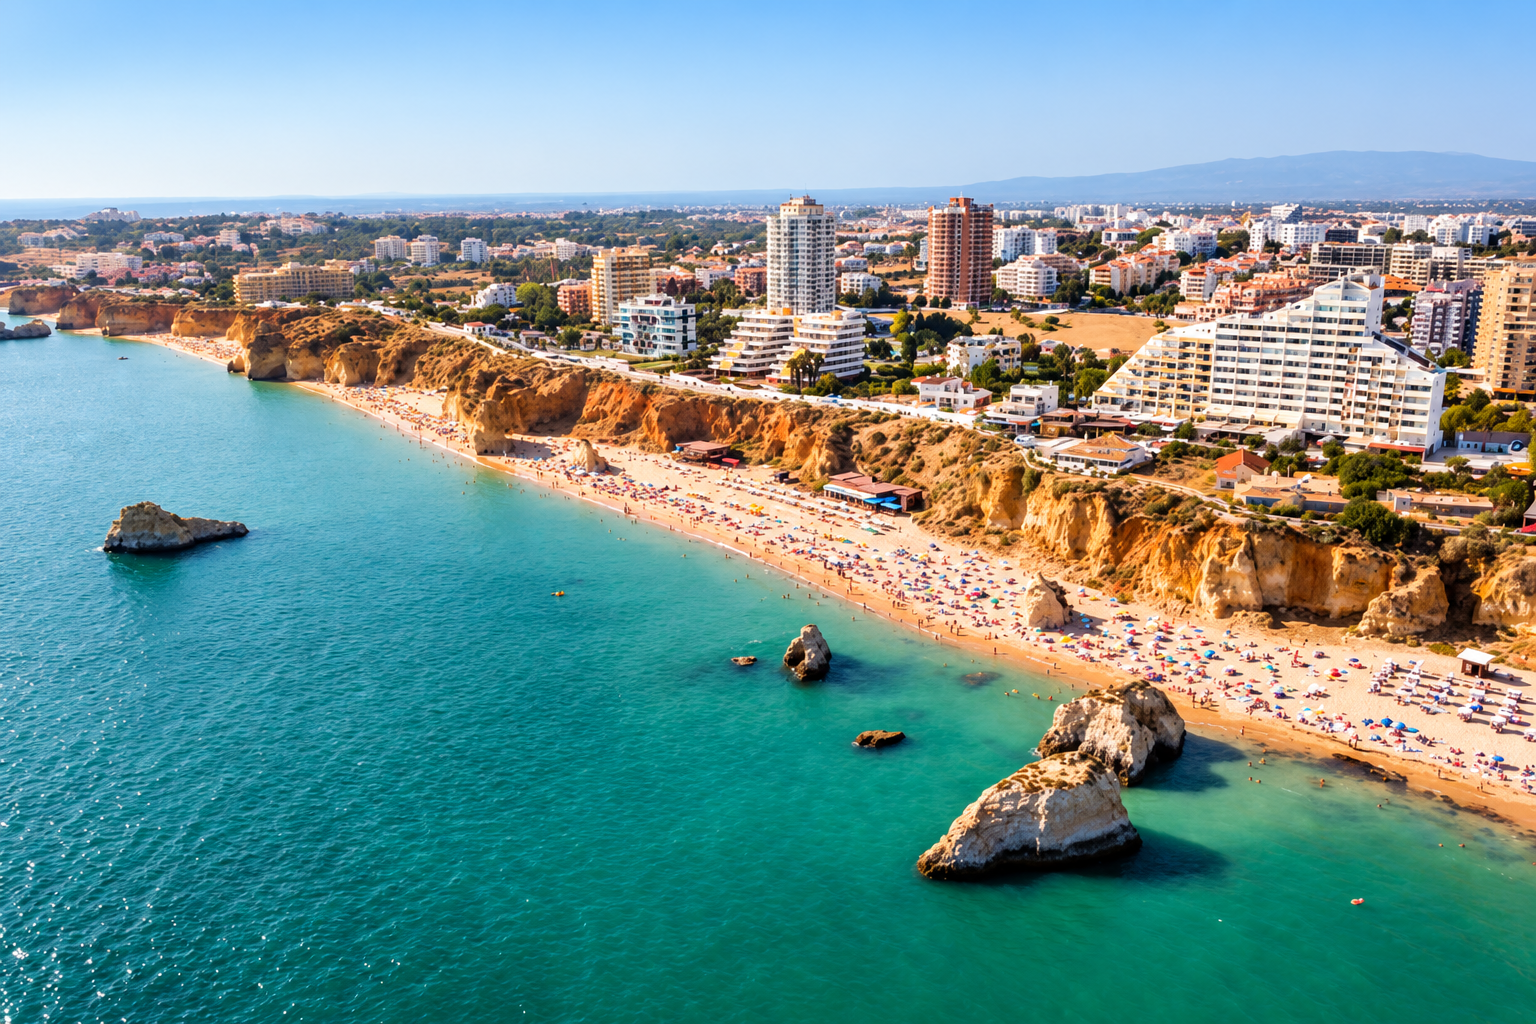
Crédit immobilier à Portimão et en Algarve
Crédit immobilier à Portimão et en Algarve
Crédit immobilier à Portimão et en Algarve
Crédit immobilier à Portimão et en Algarve
Vous souhaitez acheter un logement à Portimão ou en Algarve et avez besoin d’un financement ?
Objetivaquimera vous aide à préparer votre demande de crédit immobilier, à réunir vos documents et à comprendre les offres des établissements prêteurs avec lesquels elle travaille.
Vous souhaitez acheter un logement à Portimão ou en Algarve et avez besoin d’un financement ?
Objetivaquimera vous aide à préparer votre demande de crédit immobilier, à réunir vos documents et à comprendre les offres des établissements prêteurs avec lesquels elle travaille.
Comment fonctionne le crédit immobilier ?
Comment fonctionne le crédit immobilier ?
Comment fonctionne le crédit immobilier ?
Comment fonctionne le crédit immobilier ?
Comment fonctionne le crédit immobilier ?
Comment fonctionne le crédit immobilier ?
Le crédit immobilier permet de financer l’achat d’un logement et est généralement garanti par une hypothèque sur le bien. Le prêt est remboursé par des échéances comprenant le capital et les intérêts.
Avant de vous décider, examinez l’apport personnel, la durée du prêt, le type de taux d’intérêt et les frais associés. L’accord et les conditions de financement dépendent de l’évaluation de l’établissement prêteur.
Pour les personnes qui souhaitent acheter leur premier logement et comprendre le financement, l’apport personnel nécessaire et les frais à prévoir avant de se lancer.
Pour les personnes qui souhaitent acheter leur premier logement et comprendre le financement, l’apport personnel nécessaire et les frais à prévoir avant de se lancer.
À propos de nous
À qui le crédit immobilier peut-il convenir ?
À propos de nous
À qui le crédit immobilier peut-il convenir ?
Pour les personnes qui souhaitent acheter un nouveau logement et étudier leur financement, en tenant compte de leurs charges actuelles et de la vente éventuelle de leur logement actuel.
Pour les personnes qui souhaitent acheter un logement de vacances ou à usage occasionnel et évaluer le financement, l’apport personnel nécessaire et l’impact des nouvelles dépenses sur leur budget.
Achat d’un premier logement
Changement de logement
Changement de logement
Achat d’une résidence secondaire
Nous examinons les revenus nets des demandeurs, leur régularité et les justificatifs correspondants afin d’apprécier leur capacité à faire face aux échéances du prêt.
Nous examinons le montant et la régularité des revenus mensuels de tous les demandeurs pour comprendre comment la mensualité pourrait s’intégrer dans votre budget et quelle marge resterait pour les autres dépenses.
Nous examinons le montant et la régularité des revenus mensuels de tous les demandeurs pour comprendre comment la mensualité pourrait s’intégrer dans votre budget et quelle marge resterait pour les autres dépenses.
Ce que nous examinons
Ce que nous examinons
Nous prenons en compte les dépenses régulières du foyer et les remboursements des crédits en cours afin d’évaluer l’impact d’une nouvelle mensualité sur votre budget.
Nous prenons en compte les dépenses régulières du foyer et les remboursements des crédits en cours afin d’évaluer l’impact d’une nouvelle mensualité sur votre budget.
Nous examinons les fonds disponibles pour l’apport personnel et les frais liés à l’achat et au financement, notamment les impôts, les frais d’enregistrement et les autres dépenses applicables.
Nous examinons les fonds disponibles pour l’apport personnel et les frais liés à l’achat et au financement, notamment les impôts, les frais d’enregistrement et les autres dépenses applicables.
Nous examinons les fonds disponibles pour l’apport personnel et les frais liés à l’achat et au financement, notamment les impôts, les frais d’enregistrement et les autres dépenses applicables.
Revenus
Charges
Apport personnel
Apport personnel
Apport personnel
Durée du prêt
Nous examinons la durée souhaitée, l’âge des demandeurs et l’impact de la durée du prêt sur les mensualités et le coût total, en tenant compte des conditions des établissements prêteurs.
Nous examinons la durée souhaitée, l’âge des demandeurs et l’impact de la durée du prêt sur les mensualités et le coût total, en tenant compte des conditions des établissements prêteurs.
Situation professionnelle
Nous examinons la situation professionnelle de chaque demandeur, le type de contrat ou d’activité et sa continuité afin de préciser les revenus et les documents nécessaires à la demande.
Nous examinons la situation professionnelle de chaque demandeur, le type de contrat ou d’activité et sa continuité afin de préciser les revenus et les documents nécessaires à la demande.
Engagements de crédit
Nous examinons le relevé des engagements de crédit fourni par les demandeurs, notamment les prêts, les cartes de crédit et les éventuels cautionnements, afin de comprendre leurs engagements existants.
Nous examinons le relevé des engagements de crédit fourni par les demandeurs, notamment les prêts, les cartes de crédit et les éventuels cautionnements, afin de comprendre leurs engagements existants.
Documents nécessaires
Documents nécessaires
Documents nécessaires
Documents nécessaires
Documents nécessaires
Documents nécessaires
Les pièces suivantes peuvent être demandées :
• Pièce d’identité et numéro fiscal portugais (NIF) ;
• Justificatifs de revenus, tels que bulletins de salaire ou de pension ;
• Déclaration de revenus et avis d’imposition, ou documents équivalents ;
• Justificatif de la situation professionnelle ;
• Relevés bancaires récents ;
• Relevé des engagements de crédit de Banco de Portugal.
Des documents supplémentaires peuvent être nécessaires pour les travailleurs indépendants ou les personnes percevant des revenus à l’étranger.
Les pièces suivantes peuvent être demandées :
• Fiche fiscale du bien à jour (caderneta predial) ;
• Certificat permanent du registre foncier ;
• Certificat énergétique, le cas échéant ;
• Documents relatifs à l’usage autorisé et à la situation urbanistique du bien, selon le cas ;
• Contrat de promesse de vente, s’il a déjà été signé.
La liste est adaptée au bien, à l’étape du processus et aux exigences de l’établissement prêteur.
Les documents demandés varient selon votre situation et l’établissement prêteur. Nous vous indiquons les pièces à réunir à chaque étape.
Les documents demandés varient selon votre situation et l’établissement prêteur. Nous vous indiquons les pièces à réunir à chaque étape.
Les documents demandés varient selon votre situation et l’établissement prêteur. Nous vous indiquons les pièces à réunir à chaque étape.
Les documents demandés varient selon votre situation et l’établissement prêteur. Nous vous indiquons les pièces à réunir à chaque étape.
Documents des demandeurs
Documents des demandeurs
Documents du bien immobilier
Documents du bien immobilier
Nous échangeons sur le logement que vous souhaitez acheter, vos besoins de financement et votre situation actuelle afin de définir les prochaines étapes.
Nous échangeons sur le logement que vous souhaitez acheter, vos besoins de financement et votre situation actuelle afin de définir les prochaines étapes.
Schritte im Finanzierungsprozess
Étapes du processus
Schritte im Finanzierungsprozess
Étapes du processus
Nous vous indiquons les documents nécessaires et réunissons avec vous les informations sur les demandeurs et le bien, selon l’avancement de votre projet.
Nous vous indiquons les documents nécessaires et réunissons avec vous les informations sur les demandeurs et le bien, selon l’avancement de votre projet.
Nous examinons vos revenus, vos charges et votre apport personnel disponible afin de préparer la demande et d’identifier les points à clarifier.
Nous examinons vos revenus, vos charges et votre apport personnel disponible afin de préparer la demande et d’identifier les points à clarifier.
Premier contact
Premier contact
Collecte des informations
Collecte des informations
Étude de votre situation
Étude de votre situation
Transmission de la demande
Transmission de la demande
Avec votre autorisation, nous transmettons la demande aux établissements prêteurs avec lesquels nous travaillons, selon votre situation, et assurons le suivi des demandes d’informations complémentaires.
Avec votre autorisation, nous transmettons la demande aux établissements prêteurs avec lesquels nous travaillons, selon votre situation, et assurons le suivi des demandes d’informations complémentaires.
Entscheidung der Bank
Entscheidung der Bank
La banque évalue la demande et décide de son acceptation et des conditions du crédit. Nous vous aidons à comprendre sa réponse et, si une offre est présentée, nous vous expliquons ses coûts et ses conditions.
La banque évalue la demande et décide de son acceptation et des conditions du crédit. Nous vous aidons à comprendre sa réponse et, si une offre est présentée, nous vous expliquons ses coûts et ses conditions.
Accompagnement jusqu’à la signature
Accompagnement jusqu’à la signature
Si vous décidez de donner suite à une offre, nous vous accompagnons jusqu’à la signature, en coordonnant avec vous et l’établissement prêteur les documents et les précisions nécessaires.
Si vous décidez de donner suite à une offre, nous vous accompagnons jusqu’à la signature, en coordonnant avec vous et l’établissement prêteur les documents et les précisions nécessaires.
Questions fréquentes
Questions fréquentes
Quel montant puis-je emprunter pour acheter un logement ?
Le montant dépend de vos revenus, de vos charges, de votre apport personnel, de la durée du prêt et des caractéristiques du bien. L’établissement prêteur évalue votre capacité financière et la valeur du bien avant de décider. Nous pouvons vous aider à préparer une première analyse, mais celle-ci ne constitue pas un accord de crédit.
La mensualité affichée dans le simulateur est-elle définitive ?
Non. Le simulateur fournit une estimation fondée sur les données saisies et les hypothèses utilisées. La mensualité réelle et les autres coûts dépendent des conditions proposées par l’établissement prêteur. Une simulation ne constitue ni une offre contractuelle ni un accord de crédit.
Quelle est la différence entre un taux fixe, variable et mixte ?
Avec un taux fixe, le taux d’intérêt reste inchangé pendant toute la durée du prêt. Un taux variable est révisé périodiquement et correspond généralement à l’Euribor auquel s’ajoute la marge bancaire, appelée spread. Un taux mixte comprend une période initiale à taux fixe, suivie d’une période à taux variable. Le choix dépend de votre budget, de la prévisibilité souhaitée et des conditions de chaque offre.
Quels éléments comparer dans les offres de crédit immobilier ?
Outre la mensualité et le spread, comparez le type de taux, la durée, le taux annuel effectif global (TAEG), le montant total dû (MTIC), les assurances, les commissions et les produits associés. Utilisez la Fiche d’information standardisée européenne (FISE, appelée FINE au Portugal) et comparez des offres pour un même montant et une même durée. Une mensualité plus faible ne signifie pas nécessairement un coût total inférieur.
Demandez une étude de votre situation
Laissez vos coordonnées pour échanger sur le financement de votre logement.
Demandez une étude de votre situation
Laissez vos coordonnées pour échanger sur le financement de votre logement.
Demandez une étude de votre situation
Laissez vos coordonnées pour échanger sur le financement de votre logement.
Demandez une étude de votre situation
Laissez vos coordonnées pour échanger sur le financement de votre logement.